


 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
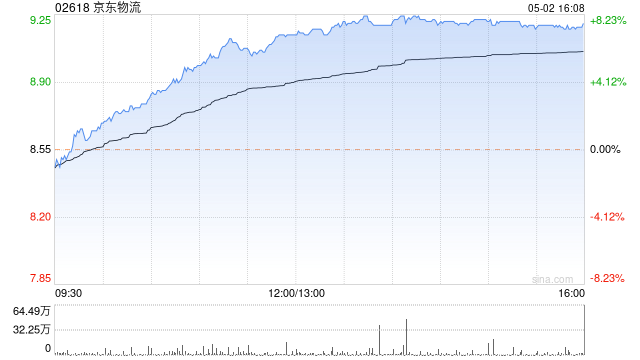
花旗发布研报称,京东物流(02618)去年第四季业绩大致符预期,收入符合预期,经调整盈利略高于该行预测,主要由于税务优惠而非预期的税务开支。考虑到2026年盈利增长有望超过20%但估值不高,重申对京东物流的“买入”评级,目标价17港元。该行预期其自然增长在2026年第一季将较慢,但随着基数正常化及利用率可能提升,其后增长动力或将逐步加快,而预期餐饮外卖及即时服务的整合将在2026年上半年带来非有机收入贡献。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:史丽君
查查配提示:文章来自网络,不代表本站观点。


